

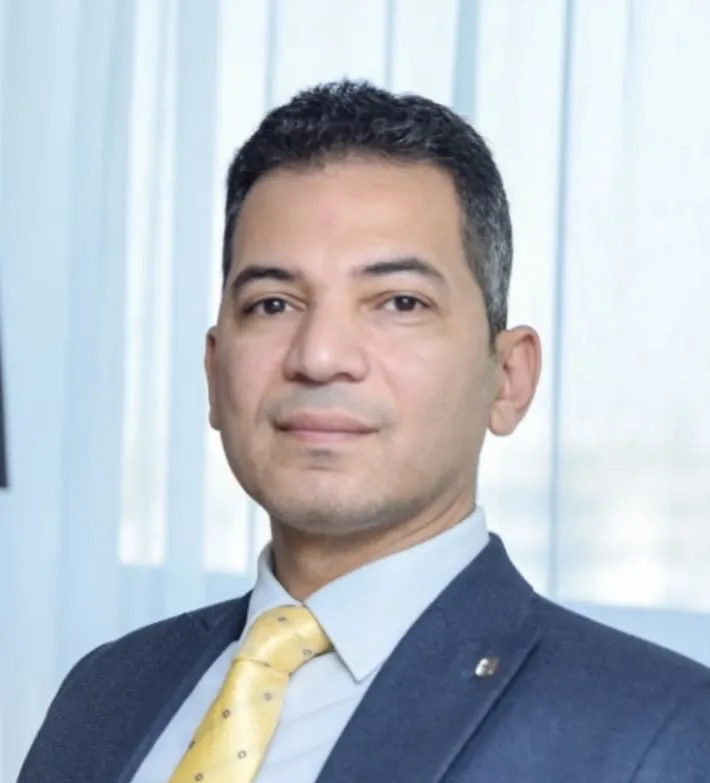
قال أحمد مصلوح، خبير التكنولوجيا المالية والتحول الرقمي، إن التكنولوجيا المالية تعني توظيف التكنولوجيا الحديثة والحلول الرقمية في تطوير الخدمات والمعاملات المالية، بهدف جعلها أسرع وأسهل وأقل تكلفة، وإتاحتها لشريحة أوسع من المستفيدين، بما يسهم في تعزيز الشمول المالي.
وأوضح مصلوح أن مصطلح «فينتك» هو اختصار للتكنولوجيا المالية، ويعبر عن الدمج بين التكنولوجيا والخدمات المالية لتطوير طرق تقديم هذه الخدمات وتحسين تجربة العملاء، مشيرًا إلى أن نجاح هذا التوجه يعتمد على تقديم حلول تلبي احتياجات فعلية وتيسر الاستفادة من الخدمات المالية.
وأضاف أن العلاقة بين البنوك وشركات التكنولوجيا المالية لم تعد تقتصر على المنافسة التقليدية، وإنما تتجه بصورة متزايدة نحو التكامل والتعاون، بما يجمع بين قوة المؤسسات المصرفية وقدرة شركات التكنولوجيا المالية على الابتكار وتطوير الخدمات الرقمية.
وأوضح أن البنوك تمتلك عناصر قوة رئيسية تشمل ثقة العملاء، وقواعد العملاء الواسعة، والخبرة في إدارة المخاطر، والقدرة على الالتزام بالمتطلبات الرقابية، إلى جانب البنية التحتية المالية، بينما تتميز شركات التكنولوجيا المالية بالمرونة وسرعة الابتكار وتطوير حلول تركز على تجربة العميل، وتستهدف تقديم الخدمات بتكلفة أقل وسرعة أكبر.
وأشار إلى أن التكامل بين الجانبين يبرز أهمية الشراكات الاستراتيجية والخدمات المصرفية المفتوحة وواجهات برمجة التطبيقات، باعتبارها أدوات تتيح ربط الأنظمة وتبادل الخدمات والبيانات بصورة آمنة ومنظمة، وبموافقة العملاء، بما يدعم تطوير حلول مالية تلبي احتياجاتهم.
وأكد مصلوح أن أحد أكبر الأخطاء التي قد تقع فيها شركات التكنولوجيا المالية عند التوسع خارج أسواقها المحلية يتمثل في افتراض إمكانية تطبيق نموذج النجاح في دولة معينة بالطريقة نفسها في جميع الأسواق الأخرى، دون مراعاة اختلاف ظروف كل سوق ومتطلباته.
ولفت إلى أن الأسواق تتباين من حيث سلوك العملاء، ومستوى الثقافة الرقمية، والبنية التحتية للمدفوعات، والتشريعات والضوابط الرقابية، وهو ما يجعل فهم هذه الاختلافات خطوة أساسية قبل اتخاذ قرارات التوسع.
وتابع أن احتياجات العملاء تختلف من دولة إلى أخرى، وكذلك وسائل الدفع الأكثر انتشارًا، ومدى الاعتماد على المحافظ الإلكترونية والبطاقات المصرفية والتحويلات اللحظية والمدفوعات عبر الهاتف المحمول، ما يستلزم تكييف المنتجات والخدمات مع طبيعة السوق المستهدفة.
وأوضح أن التوسع الإقليمي الناجح يرتكز على ثلاثة محاور رئيسية، أولها دراسة السوق وفهم احتياجات العملاء وسلوكهم قبل الدخول إليه، وثانيها تكييف المنتجات والخدمات ونماذج التشغيل بما يتناسب مع خصائص كل سوق، وثالثها الالتزام بالتشريعات المحلية والتعاون مع الجهات الرقابية والمؤسسات المالية المرخصة.
وأشار مصلوح إلى أن تحديات التوسع في منطقة الشرق الأوسط وشمال أفريقيا والأسواق الأفريقية لا تقتصر على التكنولوجيا، بل تشمل مجموعة من العوامل المترابطة التي تؤثر في قدرة الشركات على دخول الأسواق ومواصلة النمو داخلها.
وبيّن أن التحديات التنظيمية تأتي في مقدمة هذه العوامل، في ظل اختلاف الأطر التشريعية والرقابية بين الدول، خاصة فيما يتعلق بالتراخيص وحماية البيانات ومكافحة غسل الأموال وإجراءات التعرف الإلكتروني على العملاء، الأمر الذي يتطلب فهمًا دقيقًا للمتطلبات المحلية في كل دولة.
وأضاف أن تفاوت مستويات تطور البنية التحتية التكنولوجية يمثل تحديًا آخر، سواء على مستوى أنظمة الدفع والاتصالات والبنية الرقمية، أو مدى جاهزية المؤسسات المالية للتكامل مع الحلول الجديدة، وهو ما ينعكس على آليات تقديم الخدمات وإمكانية التوسع فيها.
وشدد على أن ثقة العملاء تمثل ركيزة أساسية لنجاح الخدمات المالية الرقمية، موضحًا أن سهولة استخدام التطبيق وحدها لا تكفي، إذ يحتاج العميل أيضًا إلى الشعور بالأمان، وحماية بياناته، والاطمئنان إلى تنفيذ معاملاته بنجاح.
ولفت إلى أن المدفوعات عبر الحدود تواجه بدورها تحديات مرتبطة باختلاف شبكات الدفع والعملات وأنظمة التسوية والرسوم والإجراءات الرقابية بين الدول، بما يؤثر على سرعة التحويلات المالية وتكلفتها.
وأكد أن دخول سوق جديدة لا يمثل وحده دليلًا على نجاح التوسع، إذ يكمن التحدي الحقيقي في بناء نموذج أعمال قادر على النمو وتحقيق عائد اقتصادي مستدام، مع إدارة المتطلبات التشغيلية والرقابية في الأسواق المختلفة.
وعن دور التكنولوجيا والابتكار، قال مصلوح إن التكنولوجيا أصبحت محركًا أساسيًا لإعادة تشكيل القطاع المالي والمصرفي، بعدما تجاوز دورها مجرد تحسين الخدمات القائمة، مشيرًا إلى أهمية الذكاء الاصطناعي وتحليل البيانات والتكنولوجيا التنظيمية في دعم التوسع الإقليمي.
وأوضح أن الذكاء الاصطناعي يمكن توظيفه في تحليل سلوك العملاء، واكتشاف العمليات الاحتيالية، وتقييم المخاطر الائتمانية، وتحسين خدمة العملاء، والتنبؤ بالطلب على الخدمات المالية، إلى جانب المساعدة في رفع الكفاءة التشغيلية وتقليل التكاليف.
وأضاف أن تحليل البيانات يساعد المؤسسات المالية على فهم احتياجات العملاء بصورة أعمق، وتطوير منتجات مخصصة تلائم هذه الاحتياجات، واتخاذ قرارات أكثر دقة استنادًا إلى البيانات.
وأشار إلى أن حلول التكنولوجيا التنظيمية تسهم في أتمتة إجراءات الالتزام الرقابي ومراقبة المعاملات ومكافحة غسل الأموال والتحقق من هوية العملاء، بما يساعد على تقليل المخاطر التشغيلية ومخاطر عدم الامتثال.
وفيما يتعلق باستدامة النمو بعد دخول الأسواق، أكد مصلوح أن نجاح التوسع الإقليمي لا ينبغي قياسه فقط بعدد الدول التي تعمل فيها الشركة أو عدد العملاء الذين تستقطبهم، وإنما بقدرتها على بناء نموذج أعمال مستدام ومربح.
وأوضح أن تحقيق هذا الهدف يرتبط بتقديم خدمات تحل مشكلات حقيقية للعملاء وتوفر لهم تجربة أفضل، وبناء نموذج تشغيلي قابل للتوسع دون ارتفاع التكاليف بالمعدل نفسه لنمو قاعدة العملاء، إلى جانب وجود مصادر دخل واضحة ومستدامة، بدلًا من الاكتفاء بزيادة أعداد المستخدمين.
وأضاف أن إدارة المخاطر التشغيلية والتكنولوجية والائتمانية والالتزام بالتشريعات المحلية تمثل عوامل أساسية لاستمرار النمو، إلى جانب بناء شراكات قوية مع البنوك والمؤسسات المالية ومقدمي خدمات الدفع، وتعزيز التعاون مع الجهات التنظيمية.
واختتم مصلوح بالتأكيد على أن التوسع الإقليمي المستدام يتطلب الجمع بين فهم الأسواق والابتكار والكفاءة التشغيلية وإدارة المخاطر، مع توظيف الشراكات لتقديم قيمة حقيقية للعملاء وتحويل الانتشار الجغرافي إلى نمو اقتصادي قابل للاستمرار.
التعليقات
لا توجد تعليقات بعد. كن أول المعلّقين!