

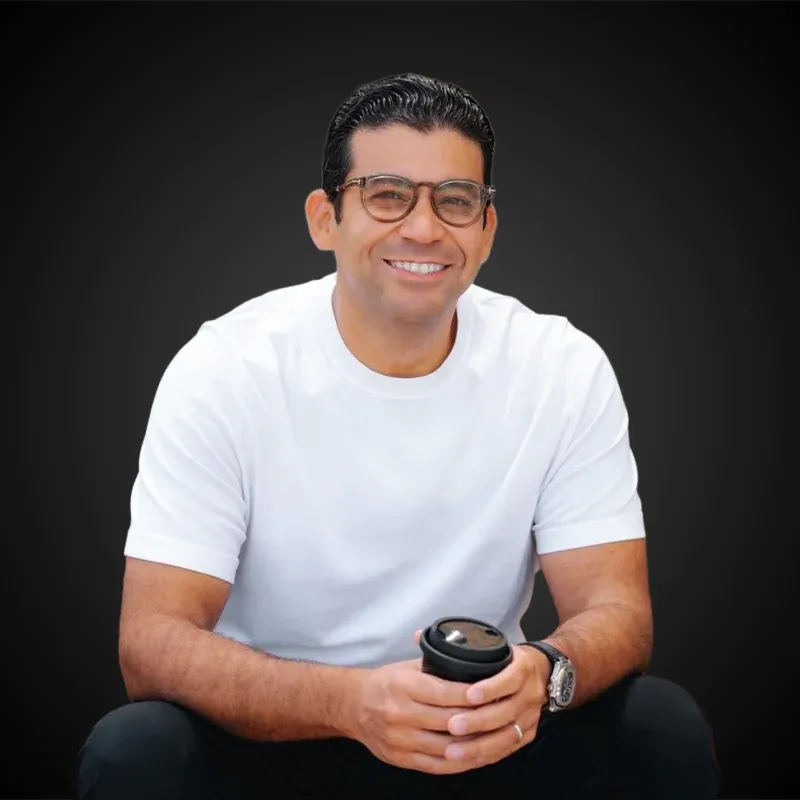
تمتد المسيرة المهنية لرشوان حمادي لأكثر من عشرين عامًا داخل البنك التجاري الدولي – مصر CIB، تنقّل خلالها بين الإدارة المالية والتخطيط الاستراتيجي والمشروعات الصغيرة والمتوسطة والتجزئة المصرفية والشمول المالي، وصولًا إلى قيادة بنك «يومو» الرقمي في مرحلة التأسيس والاستعداد لإطلاق خدماته. ويقدّم هذا المسار خلفية متنوعة تجمع بين صياغة الاستراتيجيات وتطوير المنتجات وإدارة قطاعات العملاء وبناء نماذج أعمال مصرفية جديدة.
وتأتي قيادته لـ«يومو» في إطار توجه CIB لتأسيس بنك رقمي مستقل، بعد حصوله على الموافقة المبدئية من البنك المركزي المصري في أغسطس 2026، مع اعتزامه استثمار 300 مليون دولار في المنصة الرقمية المملوكة لشركة «يومو القابضة». وتمثل هذه الموافقة بداية لاستكمال متطلبات التأسيس والجاهزية التشغيلية والتكنولوجية، تمهيدًا للحصول على الموافقات اللازمة لتقديم الخدمات للعملاء.
البداية من الإدارة المالية
بدأ حمادي مسيرته المصرفية في CIB عام 2004 بالقطاع المالي، ثم اجتاز برنامج البنك للتدريب في الائتمان والاستثمار عام 2006، ليضيف إلى خبرته المالية معرفة بأدوات التحليل الائتماني وتقييم الشركات.
وفي عام 2007، انتقل إلى التخطيط الاستراتيجي، قبل أن يتولى قيادة القطاع عام 2009. وشملت مسؤولياته إعداد خطط العمل والاستراتيجيات والمساهمة في تطوير منظومة حوكمة لجان البنك، وهي مرحلة وسّعت نطاق عمله من المهام المالية إلى التخطيط لتطوير الأعمال وتحديد أولويات النمو.
قيادة المشروعات الصغيرة والمتوسطة وقبول المدفوعات
في عام 2013، تولى حمادي رئاسة قطاع المشروعات الصغيرة والمتوسطة وقبول المدفوعات، حيث امتدت مسؤولياته إلى استراتيجيات التسويق والمبيعات وإدارة العلاقات وتطوير المنتجات الموجهة لهذه الشريحة من العملاء.
واستمر في قيادة هذا النشاط لأكثر من سبع سنوات، قبل انتقاله إلى مسؤوليات أوسع في التجزئة المصرفية. وقد أتاحت له هذه المرحلة التعامل المباشر مع احتياجات أصحاب الأعمال، والجمع بين تطوير الحلول التمويلية وخدمات المدفوعات وإدارة العلاقات المصرفية.
التجزئة المصرفية والشمول المالي
تولى حمادي رئاسة قطاعات العملاء ومنتجات التجزئة المصرفية في مارس 2020، ثم انتقل إلى قيادة التجزئة المصرفية اعتبارًا من أغسطس 2022. وشملت مسؤولياته تطوير وتنفيذ استراتيجيات شرائح العملاء والمنتجات والمبيعات وقنوات تقديم الخدمات للأفراد والشركات الصغيرة والمتوسطة.
وتوثّق سيرته الرسمية لدى CIB عضويته في اللجنة التنفيذية، ومساهمته في بناء أعمال الشركات الصغيرة والمتوسطة، وإطلاق حلول ومنتجات مصرفية مبتكرة، وتطوير منصة مصرفية رقمية ونموذج خدمة مخصص للمصريين المقيمين بالخارج. كما ينسب البنك إلى الفترة التي قاد خلالها هذه الأنشطة تحقيق أكبر حصة سوقية بين البنوك الخاصة في الإقراض والودائع للقطاع العائلي.
رئاسة مجلس إدارة «التجاري الدولي للتمويل»
امتدت مسؤوليات حمادي إلى الخدمات المالية غير المصرفية من خلال رئاسته غير التنفيذية لمجلس إدارة شركة «التجاري الدولي للتمويل» CIFC، التابعة لـCIB والمتخصصة في التخصيم والتمويل العقاري. وتأسست الشركة في يونيو 2022، بينما بدأت أعمالها التجارية في أبريل 2024.
وبحسب بيان البنك، تجاوزت محفظة عمليات التخصيم بالشركة 4.1 مليار جنيه، فيما بلغت الأرصدة القائمة نحو 2.07 مليار جنيه بنهاية الربع الثاني من 2025. وربط حمادي إطلاق الشركة بتوسيع نطاق الخدمات المقدمة للعملاء عبر قنوات تمويل متخصصة، مع التركيز على احتياجات المشروعات الصغيرة والمتوسطة ودعم قدرتها على التوسع والإنتاج.
«يومو».. الانتقال إلى بناء بنك رقمي متكامل
تمثل قيادة «يومو» المحطة الأحدث في مسيرة حمادي، إذ يتولى مسؤولية تطوير تجربة مصرفية تُبنى على أساس رقمي منذ البداية. ويستهدف المشروع تقديم خدمات مالية أكثر سهولة في الوصول والاستخدام، للأفراد وأصحاب المشروعات، مع الاستفادة من خبرات CIB ومنظومة الحوكمة لديه.
ويقوم النموذج على بناء بنك رقمي متكامل، بمنظومة تشغيل وبنية تكنولوجية مصممتين لهذا الغرض منذ التأسيس. ووفق الرؤية المعلنة للمشروع، يشكّل الذكاء الاصطناعي أحد مكونات هذا النموذج، بما يدعم تطوير الخدمات وتبسيط إدارة الأموال وتلبية احتياجات العملاء المتغيرة.
300 مليون دولار لتنفيذ الخطة واستهداف الربحية
تبلغ الاستثمارات المرصودة لتنفيذ خطة «يومو» بالكامل نحو 300 مليون دولار. وبحسب تصريحات حمادي المنشورة في سبتمبر 2026، فإن المبلغ كافٍ لمراحل التأسيس والتشغيل والنمو المستهدفة، مع عدم وجود مخاوف في ذلك الوقت بشأن الحاجة إلى تمويل إضافي.
وتستهدف الخطة بدء تحقيق صافي أرباح قبل نهاية فترة السنوات الخمس، دون إعلان موعد محدد للوصول إلى الربحية. ويظل ذلك مستهدفًا ضمن خطة الأعمال، يرتبط بتنفيذ مراحل التشغيل والنمو.
الجاهزية التكنولوجية ومتطلبات الترخيص
حدّد حمادي، في تصريحاته المنشورة في سبتمبر 2026، فترة تتراوح بين ثلاثة وأربعة أشهر لاستكمال البنية التكنولوجية وأنظمة الأمن السيبراني والتجهيزات الفنية، على أن تعقبها مراجعة الجاهزية بالتنسيق مع البنك المركزي المصري واستيفاء الملاحظات والمتطلبات الرقابية.
ويرتبط بدء التشغيل التجريبي بالحصول على الرخصة النهائية لمزاولة النشاط؛ لذلك لم يحدد موعدًا نهائيًا للإطلاق. واعتبر الوصول إلى الترخيص بنهاية النصف الأول من 2027 إنجازًا مهمًا للمشروع، دون تقديم هذا التوقيت باعتباره موعدًا مؤكدًا لبدء استقبال العملاء.
عشرة ملايين عميل خلال خمس سنوات
يستهدف «يومو» الوصول إلى نحو عشرة ملايين عميل خلال السنوات الخمس الأولى من عمله، وفق مقابلة حمادي مع CNBC عربية في أغسطس 2026. وتبدأ استراتيجية البنك بخدمات الأفراد، ثم التوسع في خدمة الشركات الصغيرة ومتناهية الصغر، مع التركيز على تجربة الحصول على المنتج واستخدامه والدعم المصاحب له.
وتشمل الشرائح المستهدفة الأفراد داخل مصر والمصريين المقيمين بالخارج وأصحاب المشروعات الصغيرة ومتناهية الصغر. كما يجري تصميم البنية التكنولوجية لاستيعاب ملايين العملاء، وربما عشرات الملايين على المدى الطويل، بما يجعل القدرة على التوسع عنصرًا أساسيًا في نموذج الأعمال.
الذكاء الاصطناعي وخبرات إدارة المخاطر
يركز حمادي على توظيف تحليل البيانات والذكاء الاصطناعي لفهم السلوك المالي للعملاء، وتطوير التقييم الائتماني وتخصيص العروض والحلول وفق احتياجات كل عميل وقدرته المالية. ويرى أن خبرات فريق «يومو»، إلى جانب الخبرات المتراكمة لدى CIB في إدارة المخاطر والرقابة والحوكمة، تدعم القدرة التنافسية للبنك الرقمي.
وتتصل هذه الرؤية بفلسفته القيادية التي تركز على تطوير المواهب والمرونة والتحسين المستمر، وتشجيع فرق العمل على الابتكار والتعلم من التجارب، بما يدعم تقديم حلول مالية ميسرة للأفراد والشركات.
التأهيل الأكاديمي
يحمل رشوان حمادي بكالوريوس التجارة من جامعة سوهاج، إلى جانب ماجستير إدارة الأعمال من كلية بوث للأعمال بجامعة شيكاغو، الذي حصل عليه عام 2018. ويكمل هذا التأهيل خبرته العملية الممتدة بين الاستراتيجية والائتمان والمنتجات وقنوات تقديم الخدمات المصرفية.
التعليقات
لا توجد تعليقات بعد. كن أول المعلّقين!